


18.10.2026 | Время чтения: 7 минут
Кейс SMM ипотечного брокера из США: от несистемного Instagram к контент-экосистеме с заявками и собственным продуктом
Кейс SMM ипотечного брокера из США: от несистемного Instagram к контент-экосистеме с заявками и собственным продуктом
Своя SMM-команда, регулярные съёмки и посты, а заявок из соцсетей меньше, чем могло бы быть. Знакомая ситуация для многих образовательных брендов.
Когда мы в ROCK & ROMI начали работать со Стивом Цветковым весной 2024 года, задача звучала шире, чем просто «нужно вести инсту».
Стив — ипотечный брокер в США и CEO AUE Lending. Он помогает клиентам получить ипотеку на покупку недвижимости и работает с покупателями, инвесторами и партнёрами-риелторами.
Экспертизы и сильных бизнес-результатов у него уже было достаточно. Не хватало системного личного бренда и маркетинга, который регулярно упаковывает эту экспертизу, доносит её до аудитории и превращает внимание в доверие, заявки и новые возможности для бизнеса.
За два с лишним года проект вырос из ведения одного аккаунта в полноценную контент-экосистему: Instagram*, Telegram, Threads, YouTube, email-маркетинг, рекламные креативы, воронки и собственный образовательный продукт.
И мы продолжаем работать вместе до сих пор.
Коротко о результатах:
- Instagram*: рост аудитории с 1 590 до 8 273 подписчиков.
- Заявки: доля заявок из соцсетей выросла примерно с 5% до 10%.
- Курс: 15 продаж при плане 5 и выручка первого запуска более $10 000.
- Команда: участник курса присоединился к команде Стива.
Запрос клиента: превратить соцсети в рабочий инструмент
До нас соцсети Стива велись нерегулярно. Он уже работал с другими подрядчиками, но у него так и не появилось понимания, как сделать соцсети системным рабочим инструментом, а не местом для периодических публикаций.
Перед нами стояли три основные задачи:
- усилить личный бренд Стива;
- повысить узнаваемость и регулярно привлекать новую аудиторию;
- постепенно превратить соцсети в дополнительный источник клиентов и бизнес-возможностей.
Эти цели мы заложили ещё в первую стратегию в мае 2024 года: привлечение новой аудитории и клиентов из соцсетей, отстройка от конкурентов и усиление личного бренда.
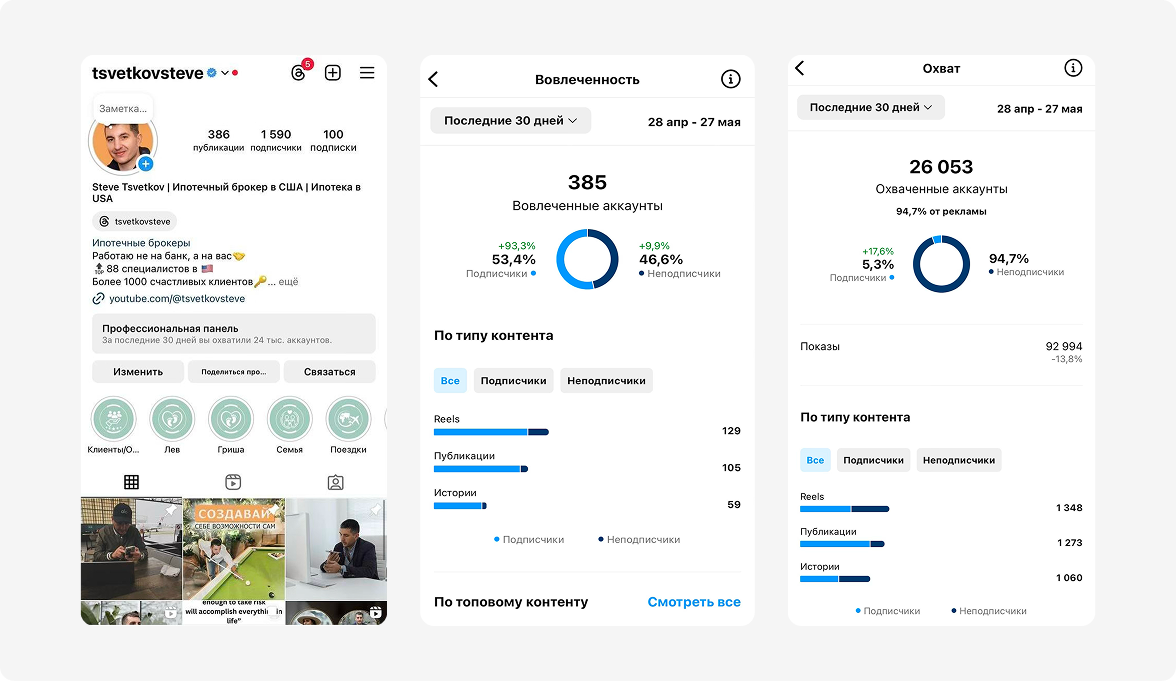
Точка А: Instagram* ипотечного брокера до начала работы
На 14 мая 2024 года, непосредственно перед стартом регулярного контента, в Instagram* Стива было:
- 1 590 подписчиков;
- 386 публикаций.
Системного контент-процесса при этом не было.
Первым делом мы разработали стратегию продвижения и визуальную концепцию, выстроили производство контента, начали писать сторителлинги и тексты, монтировать Reels и перевели блог на регулярные публикации.
С самого начала мы не хотели делать из аккаунта справочник по ипотеке.
После анализа аудитории и конкурентов мы пришли к выводу: в сложной финансовой нише одной экспертности недостаточно. Человек доверяет брокеру одну из крупнейших финансовых сделок в своей жизни. Поэтому аудитория должна понимать не только что знает Стив, но и кто он сам вообще такой.
В первую стратегию мы сразу заложили микс личности и экспертности, работу через Reels и Stories, клиентские ситуации, боли аудитории и будущие контентные воронки.
Точка Б: контент-экосистема из пяти каналов
За два года один Instagram превратился в систему из нескольких каналов, и у каждого своя задача.
Instagram*: рост аудитории более чем в 5 раз
По последнему отчёту за май 2026 года в аккаунте 8 273 подписчика против 1 590 на старте. Аудитория выросла более чем в 5 раз.
Важно: мы не приписываем весь рост органике. В Instagram* использовался и платный трафик, поэтому результат корректнее считать сочетанием контента и продвижения. При этом даже аудитория, пришедшая из рекламы, почти не отписывалась: контент помогал её удерживать.
Отдельные месяцы давали более 300 000 просмотров. Например, в апреле 2026 года — 324 073 просмотра при охвате 120 691. В пиковые периоды общий охват аккаунта превышал 500 000, а отдельные Reels набирали от 20 000 до 50 000 просмотров и больше.
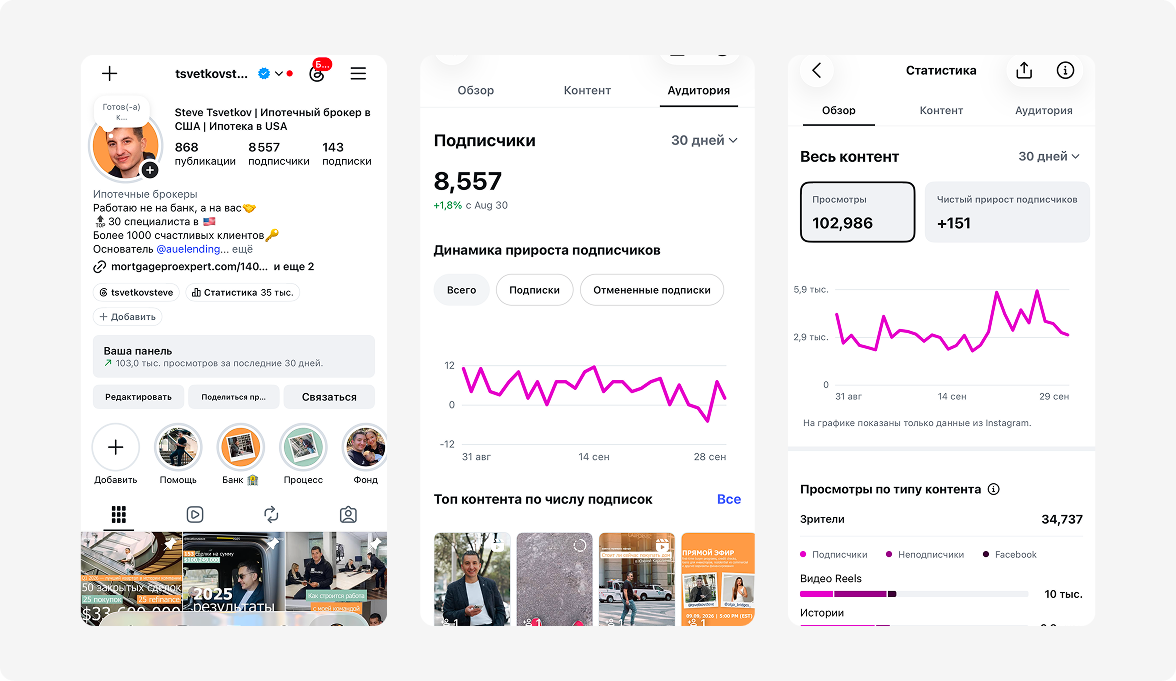
Но для нас важен не только размер аудитории. По внутренней оценке, за время работы доля заявок, которые приходят из соцсетей, выросла примерно с 5% до 10%.
Telegram: лояльное сообщество и горячие клиенты
Telegram мы подключили в январе 2025 года как следующий уровень коммуникации с аудиторией, которая уже знакома со Стивом.
За год канал вырос примерно с 250 до 379 подписчиков. Посты стабильно получают 100–130+ просмотров, то есть канал регулярно читает около трети аудитории. И он уже привёл несколько горячих клиентов.
В отличие от Instagram*, здесь задача не максимальный охват, а лояльное сообщество, доверие и догрев аудитории.
Threads: дополнительный охватный канал
Threads подключили через несколько месяцев после Telegram как дополнительный источник охвата.
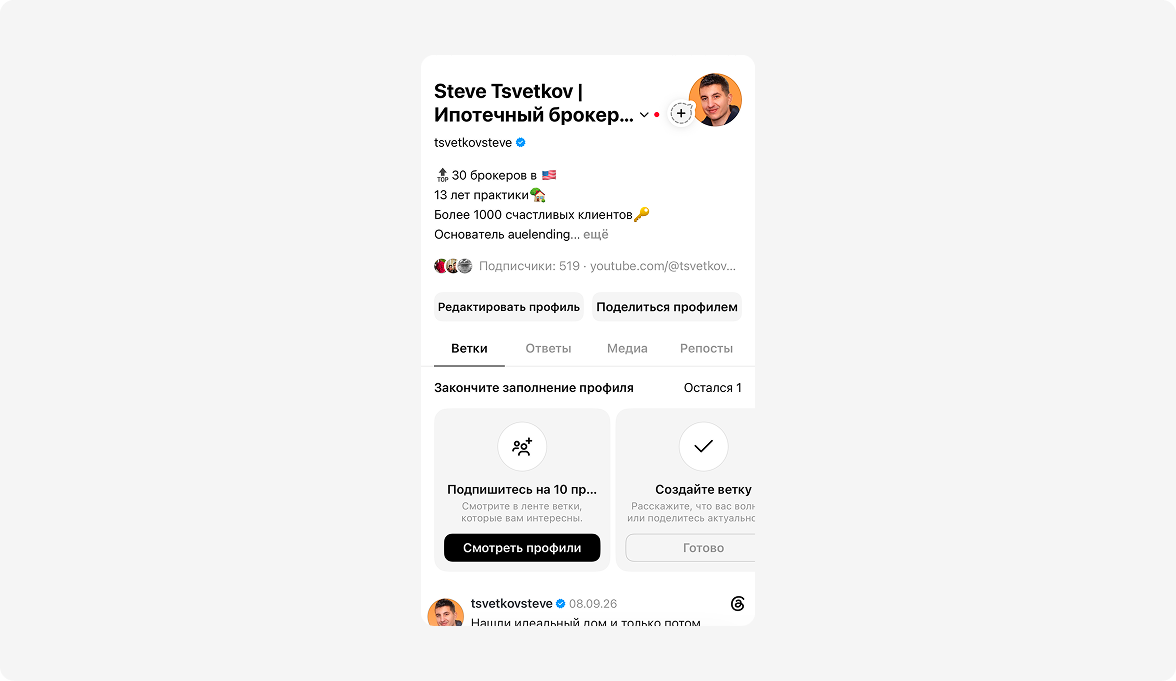
За последние 90 дней на момент подготовки кейса:
- 21 108 просмотров;
- 176 взаимодействий;
- 515 подписчиков.
YouTube: глубокая экспертиза в длинном формате
С YouTube мы работаем с 2024 года: монтируем видео и готовим обложки. С начала 2026 года включились глубже и теперь работаем не только с продакшеном, но и с темами и сценариями.
Рост канала примерно до 5 000 подписчиков мы себе не приписываем: на YouTube используется платное продвижение.
В этой системе у YouTube другая функция: он раскрывает сложную ипотечную экспертизу глубже, чем это возможно в коротких форматах.
Email-маркетинг: работа с накопленной базой
В сентябре 2024 года мы подготовили велком-цепочку писем. С января 2025-го перешли к регулярной работе с базой и ежемесячным рассылкам.
Email стал ещё одним уровнем системы: он позволяет работать не только с новыми охватами, но и с уже накопленной аудиторией.
Как выстраивали контент-стратегию для финансовой ниши
1. Начали не с контента, а с понимания аудитории
В первой стратегии мы разделили потенциальную аудиторию на четыре направления:
- покупатели первой недвижимости;
- инвесторы;
- риелторы-партнёры;
- владельцы недвижимости, которым может быть интересно рефинансирование.
Со временем основной фокус сместился на first-time home buyers. Сегодня примерно 60−80% экспертного контента мы создаём именно для них.
Остальные сегменты при этом не исчезли: мы используем их ситуативно, в зависимости от состояния рынка. Когда резко меняются ставки, усиливаем тему рефинансирования. Когда рынок становится особенно интересным для инвесторов или флипперов, добавляем материалы для них. Для риелторов и потенциальных партнёров держим отдельные контентные слоты.
В результате стратегия не застыла в презентации двухлетней давности, а постоянно подстраивается под то, что происходит на рынке прямо сейчас.
2. Перестали строить всё вокруг одной площадки
Проект развивался постепенно:
- апрель 2024 — стратегия и старт системной работы с Instagram, с середины мая регулярные публикации;
- 2024 — подключили продакшен для YouTube;
- сентябрь 2024 — подготовили welcome-цепочку писем;
- январь 2025 — начали регулярные рассылки и подключили Telegram;
- 2025 — добавили Threads, работали над автовебинаром и начали готовить собственный курс;
- 2026 — усилили стратегическую работу с YouTube.
Так сформировалась омниканальная система, в которой площадки не дублируют друг друга:
- Instagram отвечает за охват, прогрев и личный бренд.
- Threads даёт дополнительный охват.
- YouTube совмещает охват и глубокую экспертность.
- Telegram работает на лояльное сообщество и догрев.
- Email нужен для постоянной работы с накопленной базой.
Тесты и оптимизация: какой контент работает в ипотечной нише
За два года мы поговорили с аудиторией практически всеми возможными способами: через экспертизу, новости, страхи и боли, советы, истории успеха, кейсы клиентов, личную жизнь, сделки, цифры и рыночные изменения.
И далеко не всё работало одинаково.
Что стабильно работает
Личный контент. Уже первый месяц показал, что Stories про семью, детей и жизнь Стива вызывают больше интереса, а интерактивы дополнительно повышают вовлечённость. За два года этот вывод только укрепился.
Экспертность объясняет аудитории, почему Стив компетентен. Личный контент отвечает на другой вопрос: могу ли я доверять этому человеку?
Также хорошо работают:
- громкие новости рынка с экспертной позицией Стива;
- конкретные боли покупателей;
- советы и практические лайфхаки;
- финансовые ошибки;
- кейсы и реальные клиентские ситуации.
Например, в мае 2026 года один из самых сильных Reels был про кредитные карты. Ролик получил 50 сохранений и 19 репостов: аудитория не просто посмотрела его, а сохраняла и отправляла другим.
Что оказалось слабее
Не каждая «полезность» автоматически работает.
Мы тестировали экспертные статьи, которые пользователь получал в Instagram* по кодовому слову. Механика давала первоначальный интерес, но многие писали кодовое слово с мыслью «прочитаю потом» и в итоге к материалу не возвращались.
В Telegram хуже работали слишком сложные и перегруженные экспертные тексты. Даже в профессиональной финансовой теме аудитория не хочет постоянно читать контент, который ощущается как лекция.
На YouTube инсайт был похожим: 30–40 минут экспертного разговора, снятого практически одним кадром, плохо удерживают внимание.
Поэтому полезность сама по себе для нас давно не KPI. Важно и то, как человек потребляет контент.
Как менялись Reels: производство контента без регулярных съёмок
Изначально основной формат был классическим: Стив говорит в кадре. Постепенно добавили более динамичную съёмку и работу со сценариями.
А затем проект упёрся в одно из главных ограничений: в 2025 году у Стива практически не осталось времени на регулярные съёмки.
Можно было остановить развитие контента до появления новых исходников. Мы сделали наоборот.
Почти год мы сами собирали короткий контент из всего, что было под рукой: YouTube-видео, архивов, карточек, таблиц, графиков, новостей и аналитики.
В апреле 2026 года большинство Reels всё ещё были нарезками из длинных YouTube-видео. Они помогали сохранять регулярность, но аналитика показывала, что для следующего качественного скачка нужно возвращать сценарную съёмку. Сейчас постепенно переводим её на регулярную основу.
Аналитика контента: смотрим не только на то, что «зашло / не зашло»
Один из наших принципов — не судить о качестве темы только по просмотрам.
Например, в апреле Reels «90% покупателей покупают дом и сразу теряют деньги» получил 34 репоста, 24 комментария и 15 сохранений. Тема явно попала в аудиторию.
При этом ролик длился почти минуту, а среднее время просмотра было около четырёх секунд.
Вывод: тему не выбрасываем, а меняем упаковку. Быстрее выдаём главный смысл, сокращаем видео и усиливаем первые секунды.
Так мы и работаем с аналитикой: не просто делим контент на победителей и проигравших, а разбираемся, почему он дал конкретный результат и что можно забрать в следующий тест.
Воронки продаж: где охват превращается в заявку
За время работы мы протестировали разные механики:
- Автовебинар показывает один из лучших результатов по стоимости заявки и приносит самые дешёвые лиды.
- Лид-магниты в Instagram* хорошо работают как инструмент дополнительного охвата.
- Лид-магниты в Telegram уже показали, что могут приносить прямые заявки.
Постепенно вместо одной линейной воронки мы пришли к экосистеме. Пользователь может встретить Стива в Instagram*, посмотреть подробный разбор на YouTube, перейти в Telegram, получать письма и обратиться за ипотекой тогда, когда будет готов.
Главная сложность проекта: эксперт, у которого нет времени быть блогером
Стив управляет ипотечным бизнесом, и его задача — не проводить половину рабочего дня на съёмках.
Но именно здесь проходит важная граница личного бренда.
Маркетинговая команда может снять с эксперта огромный объём работы: придумать темы, написать сценарии, собрать аналитику, смонтировать, упаковать, опубликовать, переработать один материал в несколько форматов.
Но полностью построить личный бренд без участия самой личности невозможно. Мы видим это по собственным результатам: при регулярной съёмке потенциал проекта был бы значительно выше.
Поэтому наша задача — не превратить эксперта в full-time блогера, а построить процесс, в котором даже ограниченного времени хватает на большое количество контента. И когда Стив временно выпадает из процесса, система не останавливается.
Доверие вместо бесконечных согласований
За два года изменился не только маркетинг, но и сам формат отношений.
Сегодня значительную часть работы мы делаем самостоятельно. Многое уже не требует постоянных согласований: Стив доверяет нашей экспертизе и даёт пространство для тестирования новых инструментов.
Это одна из причин, почему проект быстро адаптируется. Мы можем протестировать новый формат, перестроить контент под изменения рынка или подключить новую площадку без месяца внутренних обсуждений.
Для долгосрочного маркетинга это критически важно.
Курс «Как стать ипотечным брокером в США»: запуск собственного продукта
К 2025 году личный бренд уже решал не только задачу привлечения ипотечных клиентов. У Стива появилась ещё одна бизнес-задача — расширить собственную команду.
Так появился курс «Как стать ипотечным брокером в США». Это одновременно образовательный продукт и инструмент поиска людей, которых можно обучить подходу Стива и потом пригласить в команду.
Мы участвовали практически во всём процессе: от идеи, позиционирования и структуры продукта до упаковки программы и тарифов, лендинга, контента, прогрева, email-коммуникаций, рекламных материалов, воронки, поддержки продаж и помощи в проведении самого курса.
Воронка выглядела так:
реклама + соцсети + рассылки → Telegram с прогревом → лендинг → продажа
Первый поток запустили в сентябре 2025 года. Планировали минимум 5 продаж, получили 15 — KPI выполнен на 300%. Заинтересованность проявили более 30 человек, а выручка первого запуска составила более $10 000.
Один из участников прямо во время обучения получил лицензию ипотечного брокера и потом присоединился к команде.
Финансовый результат кейса
Не все бизнес-результаты личного бренда можно свести к одной таблице ROMI. Но за период работы мы видим несколько измеримых эффектов:
- доля заявок из соцсетей выросла примерно с 5% до 10%;
- Telegram самостоятельно привёл несколько горячих клиентов;
- первый запуск собственного продукта принёс более $10 000 выручки;
- вместо 5 запланированных продаж курса получили 15;
- вокруг Стива стало больше партнёрств с риелторами, совместных вебинаров и офлайн-мероприятий.
Параллельно растёт и сам бизнес Стива. В рейтинге Top 100 Mortgage Brokers от Scotsman Guide он поднялся:
- 2024 — №88;
- 2025 — №42;
- 2026 — №36.
Мы намеренно не называем этот рост результатом SMM: на место в рейтинге влияют сам бизнес, объём сделок и работа всей команды. Но для нас это важный контекст: личный бренд развивался не отдельно от бизнеса, а вместе с ним.
Выводы: чему нас научил этот кейс
Главный урок проекта: личный бренд нельзя построить за три месяца. Его можно формировать только системно.
За два года менялись рынок, ставки, площадки и алгоритмы. Иногда у нас было много нового контента со Стивом, иногда месяцами почти не было съёмок. Какие-то гипотезы срабатывали сразу, какие-то приходилось закрывать или переделывать.
Поэтому главным результатом мы считаем не один вирусный Reels, а систему, которая умеет адаптироваться.
Меняется рынок — меняется контент.
Эксперт не может сниматься — ищем другие форматы и продолжаем работу.
Одной площадки становится мало — подключаем следующую.
Аудитория готова не только брать ипотеку, но и учиться у эксперта — появляется новый продукт.
Но без одного условия такая модель не работает: нужно доверие между экспертом и маркетинговой командой.
Стив открыт к новым идеям и позволяет нам тестировать. Мы, в свою очередь, достаточно глубоко погружены в его бизнес, чтобы не ждать подробного технического задания на каждую публикацию. Поэтому, когда одна часть процесса временно выпадает, маркетинг не парализуется.
Есть и обратная сторона. Маркетолог не может построить сильный личный бренд эксперта совсем без участия эксперта. А эксперт без сильной маркетинговой команды рано или поздно упирается в потолок собственного времени и ресурсов.
Лучший результат появляется, когда обе стороны вкладываются в систему, каждая своей экспертизой.
Такие отношения мы строим со Стивом уже больше двух лет.
Частые вопросы
Как продвигать ипотечного брокера в соцсетях?
В финансовой нише одной экспертности мало. Нужен микс личного и экспертного контента, сегментация аудитории (в этом кейсе — покупатели первого жилья, инвесторы, риелторы, рефинансирование) и несколько каналов с разными ролями: охват, догрев и работа с базой.
Можно ли вести соцсети эксперта, если у него нет времени на съёмки?
Да. В этом кейсе почти год Reels собирались из YouTube-видео, архивов, графиков и аналитики. Регулярность сохранилась, но для следующего роста всё равно нужна сценарная съёмка с участием эксперта.
Какая воронка дала самые дешёвые заявки?
Лучший результат по стоимости заявки показал автовебинар. Лид-магниты в Telegram тоже приносили прямые заявки.
Просто расскажите о вашем проекте / идее —>
А мы поделимся рабочими решениями.
Созвон-консультация длится всего час:
углубимся в бизнес
расскажем, как решить запрос
обозначим примерный бюджет
Да-да,
это бесплатно, и к тому же ооочень полезно!
это бесплатно, и к тому же ооочень полезно!
Оставьте контакт и мы свяжемся с вами очень-очень скоро

Катерина Чернышова
Ответит на все ваши вопросы
Нажимая на кнопку, вы соглашаетесь с политикой конфиденциальности